
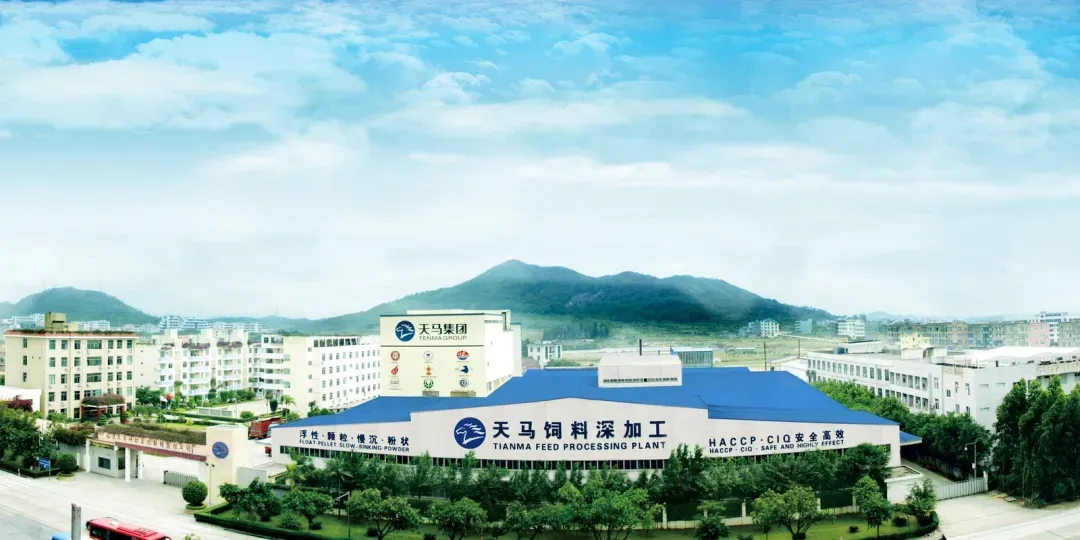
全球规模最大、唯一深耕鳗鱼全产业链的A股上市公司福建天马科技集团股份有限公司(简称“天马科技”),正陷入一场严重的债务危机。10月23日,天马科技发布公告,截至当天,公司及子公司累计金融机构借款及票据逾期本金合计75,976.60万元,占公司最近一期经审计净资产的36.04%。
简言之,天马科技目前有7.5亿元债务逾期,占公司净资产的36%以上。而就在前不久的10月13日的公告称,截至10月9日,该公司及子公司实际对外担保总余额为31.97亿元,占公司净资产的150.82%,其中有近1.7亿元已逾期。这意味着,这家以鳗鱼产业链著称的集团企业,随时可能面临现金断流的危险。
天马的危机,为鳗鱼产业敲响了警钟。事实上,整个鳗鱼行业,都在寻找一条可持续的自救之路。
天马之困:成也鳗鱼,败也鳗鱼
把时间往回拨,天马科技的故事原本是一个标准的“产业升级范本”。
天马科技起家于特种水产饲料,2017年天马科技成功上市,成为福建省特种水产饲料行业第一家主板上市企业,当年营收即突破10亿元规模。
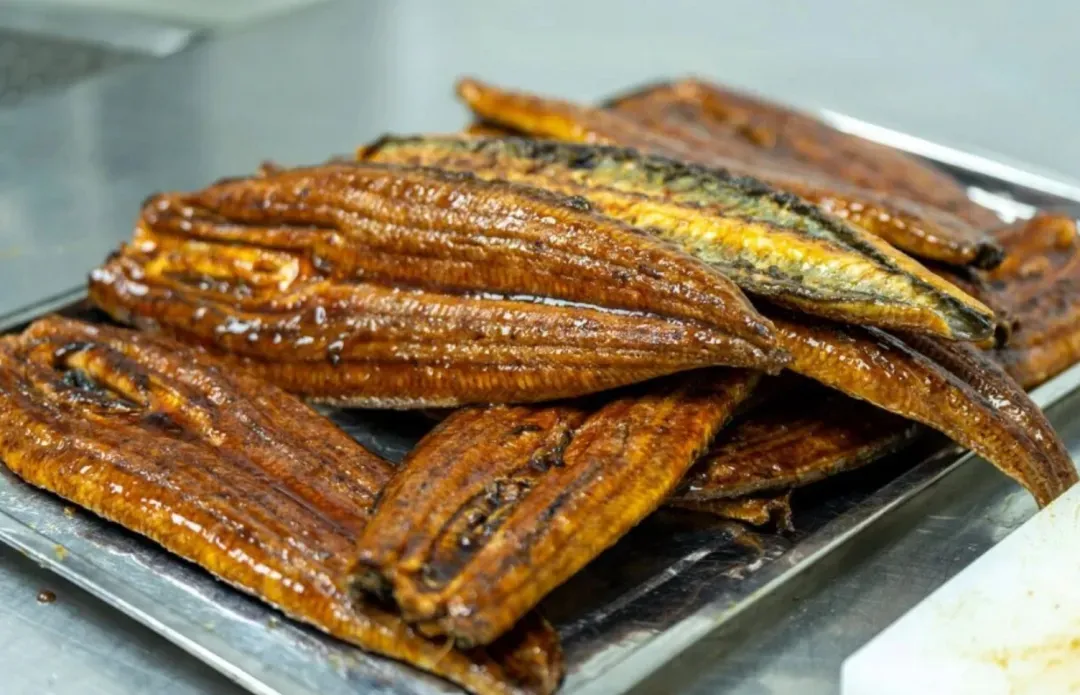
2019年,天马科技开始布局鳗鱼全产业链。收购烤鳗加工企业,推出自营烤鳗品牌“鳗鲡堂”,接连投建福清“中国鳗谷”、台山万亩鳗鱼养殖基地,布局活鳗出口中转场,向上游养殖、下游深加工延伸,目标打造从饲料、养殖、烤鳗加工到出口的完整闭环。2024年,天马科技股权激励方案,设置了2025年鳗鱼出池量超2万吨、2026年鳗鱼出池量超3万吨业绩目标。
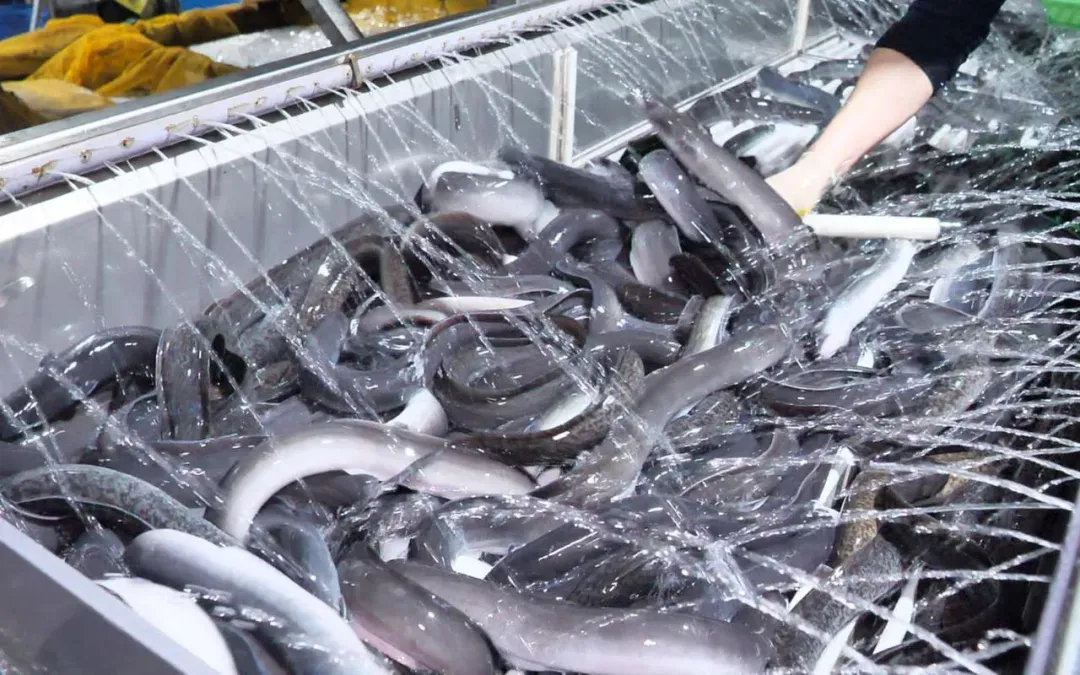
在天马科技的设想中,鳗鱼产业应该形成“养殖过程全封闭,养殖过程可追溯,养殖成本可控制,养殖效益可预期”的全程可溯源的鳗鱼智慧生态养殖与运营管理模式。
2019-2025年,天马科技营收从24.28亿元大幅增至60.01亿元,但净利润始终没有明显起色,累计微亏128.8万元。然而,这一时期烧钱力度不减,2019-2025年,天马科技投资活动产生的现金流量净额均为负值,累计净流出超40亿元,资产负债率从48.66%攀升至72.62%。
但鳗鱼产业本质仍是“靠天吃饭”。大规模扩产之下,营收规模持续做大,但养殖板块造血能力不足,盈利波动剧烈。
2025年年报显示,随着日本鳗苗丰产导致市场供给预期增加,活鳗及烤鳗销售整体价格呈下降趋势,鳗鱼行业处于低谷期,天马科技该年养殖端和烤鳗食品端出现亏损。
2026年上半年,鱼粉等饲料原料价格剧烈上涨,活鳗及烤鳗销售价格仍维持低位运行。天马科技选择放缓节奏,鳗鱼出池量、外销量均同比减少,自用比例从上年的47.35%提升至75.90%。
报告显示,这一期间实现营收31.3亿元,扣非净利润仅761.28万元,同比下降86.88%。此期间,天马科技存货账面价值达36.9亿元,其中76%为消耗性生物资产;流动资产为50.67亿元,存货在流动资产中的占比约73%。
一边是沉淀在养殖端的巨额资产,一边是不断攀升的有息负债,叠加对外担保、股权转让纠纷等或有债务压力,资金链逐步承压。自9月下旬起,天马科技接连爆出借款票据逾期、银行账户冻结、实控人股份轮候冻结等一系列风险事件,可谓成也鳗鱼,败也鳗鱼。
产业之痛:握不住定价权
天马科技的业绩曲线,几乎是整个鳗鱼产业发展的镜像。
我国是全球最大的鳗鲡养殖和出口国。养殖产量长期占全球75%以上,全产业链年产值达400亿元,从业人员超30万。产业高度集中在广东、福建两省,养殖产量占全国的77.14%。
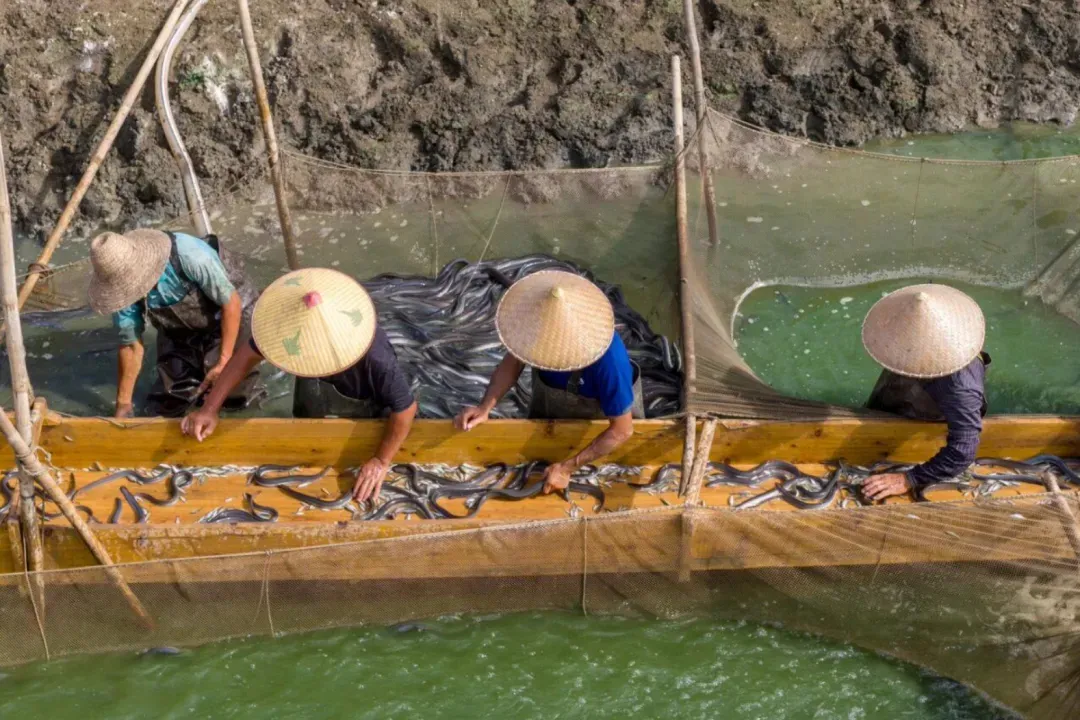
但产量优势并未转化为定价话语权,我国鳗鱼产业的发展始终受制于人。

源头上,鳗鲡仍未实现商业化全人工繁殖,所有养殖苗种全部依靠野生捕捞。这样的属性,注定鳗鱼产业的发展具有极强的周期性,歉收年暴涨、丰收年暴跌。2025年和2026年,连续两年迎来苗汛丰收,捕捞量增加,成鱼供给持续放大。9月底,水产养殖加工产业风险预警机制专家团队发布信息显示,2026年9月中旬日本鳗鲡出塘价为60~80元/千克,较2024年同期下跌约50%。
元股证券:ygzq.hk广东省鳗鱼业协会监事长陈沛锋接受媒体采访时也曾提到,鳗苗的价格波动幅度可以很大,每尾从2元到45元不等。鳗鱼的上市价格也一样,行情最差的时候跌至1.8万元一吨,也曾出现过33万元一吨的高价。
2026配资平台从市场需求看,我国鳗鱼出口高度依赖日本市场,对日出口量占鳗鱼出口总量超50%。日本市场端的需求偏好、采购节奏直接左右国内售价,产业长期缺少定价话语权。国际贸易规则收紧也让鳗鱼产业长期处于应激状态。2025年10月,多米尼加方面拟将美洲鳗鲡苗列入《濒危野生动植物种国际贸易公约》(CITES)附录III进行管制(该提案后未生效),进口商为规避贸易壁垒,便集中在2025年底前加快完成采购与发货;同年11-12月CITES第20次缔约方大会上,欧盟提出将所有鳗鱼种类列入需要得到出口国许可的“附录二”,被东亚三国联手否决。若提案获得通过,鳗鱼交易时须由出口国签发许可文件,可能会因行政负担增加及物流停滞导致成本上涨。
此外,鳗鱼养殖周期长,饲料价格持续上涨,再加上鳗苗采购、塘租、设施、资金利息等前置投入,刚性养殖成本持续上升,固定成本难向下调节。有行业媒体预测,今年90%鳗鱼养殖户都要亏钱。
自救行动:稳住出口、深耕内销
2020年是鳗鱼产业打通内销市场的转折点。受外部市场波动冲击,行业终于意识到单一出口模式的脆弱性,鳗鱼企业、行业协会同步发力,开启“稳住出口、深耕内销”双线布局。
内销市场,是近几年最核心的增量赛道。过去很长一段时间,鳗鱼消费局限于日料店,受众窄、消费频次低。鳗鱼有关协会与龙头企业持续做消费普及,跳出日式料理单一场景,把鳗鱼推向大众餐桌。
数据显示,2021年,美团鳗鱼相关菜品种类超6万种,鳗鱼类外卖订单同比增长37%。2022年国内活鳗共消费约4.5万吨,比出口多3万多吨,鳗鱼消费正逐渐形成从外销为主转向内外销共同驱动的消费增长新态势。
福建鳗鱼协会执行会长张蕉霖在2021年接受央视采访时提到,国内消费量已达到总产量的60%到70%,比国外还多,按这个形势,有可能有一天鳗鱼由原来出口为主的变成不够卖、不够吃。
2026年4月,广东省鳗鱼业协会会长翁武振接受媒体采访时提到,广东烤鳗和活鳗内销已经占整体销售量的2/3。
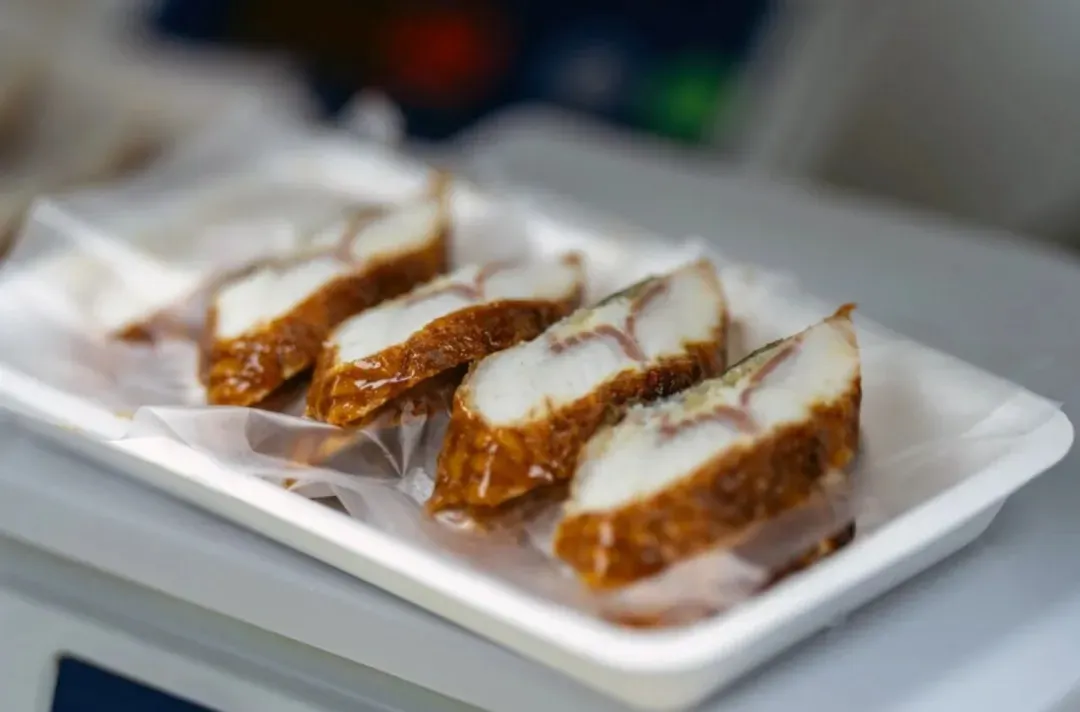
出口端,行业也逐步降低对日本单一市场的依赖,大力拓展韩国、东南亚、欧美等新兴市场。不少加工企业主动调整产品结构,开发高附加值定制产品,依靠品质溢价对冲价格下跌风险。
从基本依赖出口,到内销外销并重;从盲目扩产博行情,到标准化溯源、分散市场、风险对冲,鳗鱼产业正在缓慢完成转型。但行业也清醒认识到,国内消费教育、品牌建设仍在路上,实现全人工繁殖,依然是横在产业面前最大的关卡。想要摆脱周期浮沉,真正掌握自己的定价权,还有很长的路要走。
采写:南方农村报记者李思敏、孙岁寒配资指南教程
结构性行情下炒股工具的策略迭代趋势研判近期,在南向资金交易圈的题材轮动加速期中,围绕“炒股工具”的话题再度升温。公开交易
2026-09-218月25日,港股创新药板块震荡回升。国证港股通创新药指数(987018)收报1873.96点,涨1.28%。港股通创新药
2026-09-03许兰香得知林锦岐当年替沈家收尸 真相背后的复杂情感。他早就知道她是谁了。产房外那句话,只是让他最后松了口。 《兰香如故》
2026-09-28杠杆配资百科 中国政府宣布,自2027年4月1日起,将新能源汽车增值税出口退税率由13%下调至9%,同时取消电子烟设备装
2026-10-14元股证券:ygzq.hk 智通财经APP获悉,8月30日,香港特区政府财政司司长陈茂波发表网志,系统阐述了北部都会区最新
2026-08-31